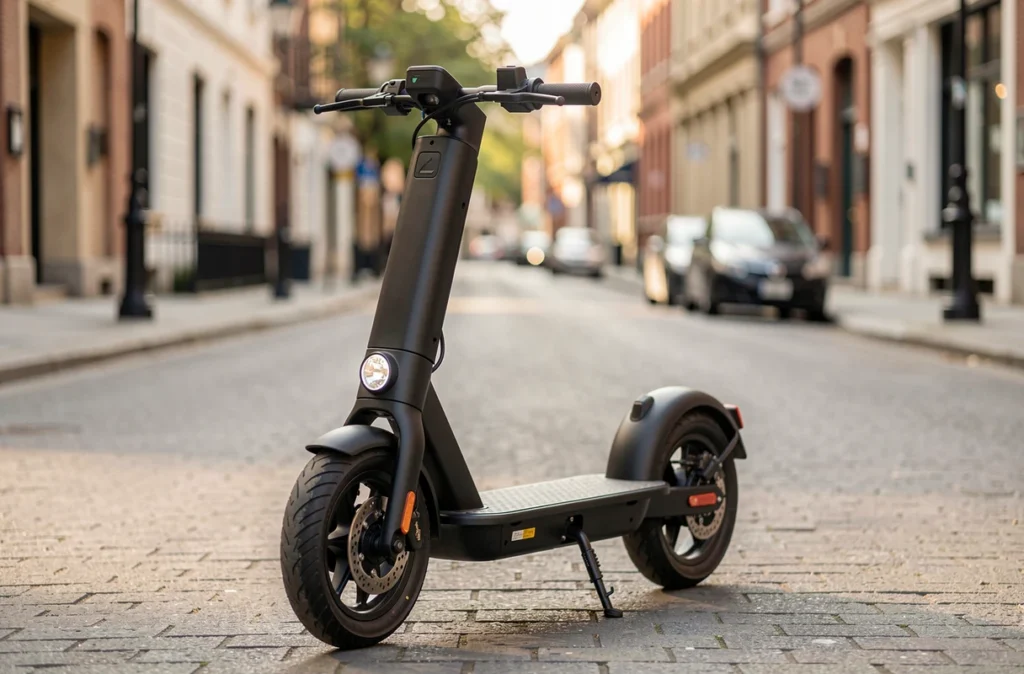
L’assurance citycoco est obligatoire, au minimum en responsabilité civile, comme pour tout véhicule terrestre à moteur, même électrique. Elle n’est accordée que si le scooter est homologué et immatriculé, et la catégorie déclarée fixe à la fois le permis exigé et le prix du contrat.
Voici ce que l’assureur contrôle avant de signer, les garanties qui valent d’être ajoutées et les éléments qui font varier la cotisation.
Une assurance obligatoire dès la voie publique
La responsabilité civile est obligatoire dès que le citycoco roule sur la voie publique. Elle couvre les dommages causés aux autres : blessures d’un piéton, voiture rayée, matériel urbain abîmé. Le fait que le moteur soit électrique ne change rien à cette règle.
Rouler sans contrat expose à une amende et à des peines complémentaires, qui peuvent toucher le permis et le véhicule lui-même. L’État vérifie aujourd’hui l’existence du contrat par un fichier national des véhicules assurés, sans qu’un papier collé sur le scooter soit nécessaire.
Seul un usage strictement limité à un terrain privé échappe à l’obligation. Dès que le scooter franchit un portail pour aller sur un trottoir, une piste ou une route, il faut un contrat.
Citycoco ou trottinette électrique : deux régimes différents
Beaucoup de propriétaires rangent leur engin avec les trottinettes. Or un citycoco capable de dépasser le seuil de vitesse des engins de déplacement personnel relève de la famille des cyclomoteurs, voire des motocyclettes légères pour les modèles les plus puissants. Les règles de circulation, de permis et d’immatriculation changent avec cette catégorie.
Pour comparer, la trottinette électrique en libre-service obéit à des règles bien plus légères, ce qui explique pourquoi la confusion coûte cher au moment d’un sinistre.
Un citycoco classé cyclomoteur circule sur la chaussée, jamais sur les trottoirs. Les pistes cyclables et les voies réservées dépendent des règles locales, à vérifier avant de rouler.
Homologation, carte grise et permis : ce que vérifie l’assureur
Le certificat de conformité prouve que le modèle est homologué pour la route. Sans lui, l’immatriculation est refusée, et sans immatriculation, la plupart des assureurs ne proposent aucun contrat. Beaucoup de citycocos vendus en ligne sont des modèles destinés à des terrains privés : le vendeur doit pouvoir fournir ce document.
Le permis dépend de la catégorie. Pour un cyclomoteur, le permis AM s’impose aux conducteurs nés après une certaine date, les autres étant dispensés. Une motocyclette légère exige un permis moto supérieur. L’assureur demande le permis à la souscription et refuse un conducteur qui n’a pas le bon.
Le casque homologué est obligatoire pour le conducteur d’un cyclomoteur.
Débridage et fausse déclaration : le contrat ne couvre plus
Sur les forums, la question du débridage d’un citycoco revient souvent. Du point de vue de l’assurance, un scooter modifié au-delà de la catégorie pour laquelle il a été homologué n’est plus conforme à sa carte grise.
En cas d’accident, l’assureur compare l’engin à ce qui a été déclaré. Une déclaration inexacte ou une omission expose à une réduction de l’indemnité, voire à la nullité du contrat, et le conducteur peut se retrouver seul face au coût du sinistre.
Le débridage cumule donc trois risques : une sanction pour véhicule non conforme, un contrat contestable et un remboursement à sa charge.
Les garanties à ajouter selon l’usage
La responsabilité civile ne rembourse jamais les dommages du conducteur ni ceux du scooter. Selon l’usage, quatre niveaux se distinguent :
- La responsabilité civile seule, pour un scooter ancien ou peu utilisé : elle couvre les dommages causés aux autres, rien de plus.
- Le vol et l’incendie, utiles quand le citycoco dort dans la rue ou un parking collectif : le remboursement se fait sur la valeur du scooter.
- Les dommages tous accidents, pour un scooter récent ou financé : ils remboursent les réparations même quand le conducteur est responsable.
- La garantie du conducteur, qui indemnise ses propres blessures : sans elle, un accident seul à terre n’est couvert par rien.
La batterie demande une attention à part. Lorsqu’elle est louée, elle n’appartient pas au propriétaire du scooter et n’entre pas dans la valeur assurée. Les équipements (casque, antivol, accessoires) ne sont couverts que s’ils sont cités au contrat.
Quant aux accessoires fixés au guidon, comme un support de téléphone, les règles de sécurité des équipements embarqués rappellent qu’un appareil mal fixé devient un danger en cas de choc.
Combien coûte une assurance citycoco par an
La cotisation annuelle varie beaucoup d’un contrat à l’autre, et aucun prix moyen fiable ne se dégage des sources neutres. Mieux vaut donc comprendre ce qui la fait bouger que retenir un chiffre.
La catégorie du scooter pèse le plus : une motocyclette légère coûte plus cher à assurer qu’un cyclomoteur. Viennent ensuite l’âge et les antécédents du conducteur, un jeune conducteur payant davantage, puis le lieu de stationnement : un garage fermé fait baisser le tarif, la rue le fait monter. Chaque garantie ajoutée au-delà de la responsabilité civile augmente le prix.
Le prix d’un contrat se juge à l’échelle du budget assurance du foyer, avec la même rigueur que celle demandée pour la fiscalité de l’assurance vie. Demander trois devis avec les mêmes garanties permet de comparer sur une base identique.
Les pièces à réunir pour souscrire
Pour obtenir un devis puis un contrat, l’assureur demande généralement les documents suivants :
- La carte grise du scooter, ou le certificat de conformité si l’immatriculation est en cours.
- La facture d’achat, qui permet de fixer la valeur assurée.
- Le permis du conducteur, adapté à la catégorie du citycoco.
- Le relevé d’information du précédent assureur, quand le conducteur a déjà été assuré.
Un citycoco acheté d’occasion se vérifie avant la signature : la carte grise et le certificat de conformité doivent correspondre au modèle réellement vendu. Une assurance citycoco souscrite sur un scooter non homologué ne protège pas son titulaire.